2月25日,扬子江船业(控股)有限公司正式发布2025年度财报。财报显示,截至2025年12月31日,扬子江船业营业收入同比增长7.4%至约285亿元;净利润较上年同期增长30.2%,达约86亿元,营收和净利均创下历史新高,交出了一份出色的经营业绩答卷。
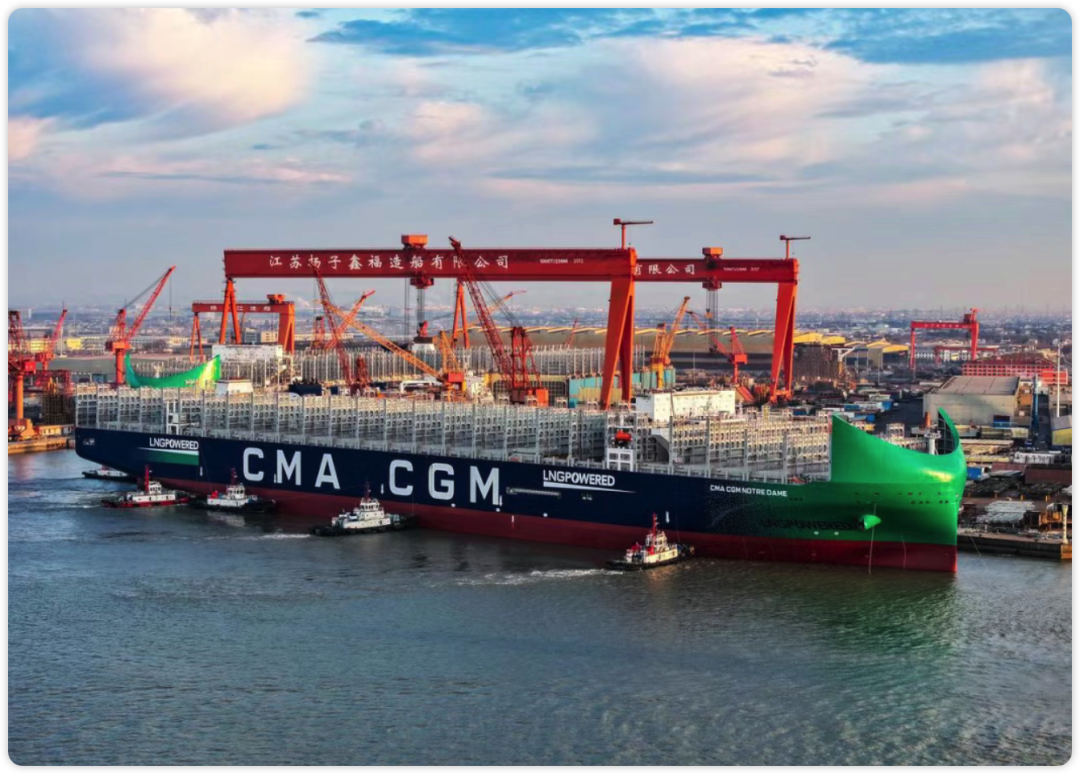
在“量价齐升”的2025年,这不是靠一次性收益“堆”出来的数字,而是由核心造船业务的系统性改善驱动——约268亿元的造船收入占比达94%,毛利率较上年提升7.3个百分点,叠加交付与执行效率改善,呈现出一条健康的盈利曲线。
然而,真正值得关注的,是这份报表背后的行业坐标和公司策略:新船价格仍在高台,绿色燃料路线扑朔迷离,交付窗口被客户一路抢订到2030年,供应链与成本周期的拐点却在悄悄逼近。扬子江选择以“稳、准、狠”的姿态布局——稳的是交付与定价纪律,准的是船型结构与绿色技术取向,狠的则是对手持订单的兑现能力与利润护城河。2026年,他们设定了一个看上去颇为保守的新接订单目标“45亿元”,同时明确“锁定2029年剩余船位,逐步开放2030年”——这既是对船位稀缺性的主动管理,也是在提醒市场:量不再是硬指标,质量与价格才是硬道理。
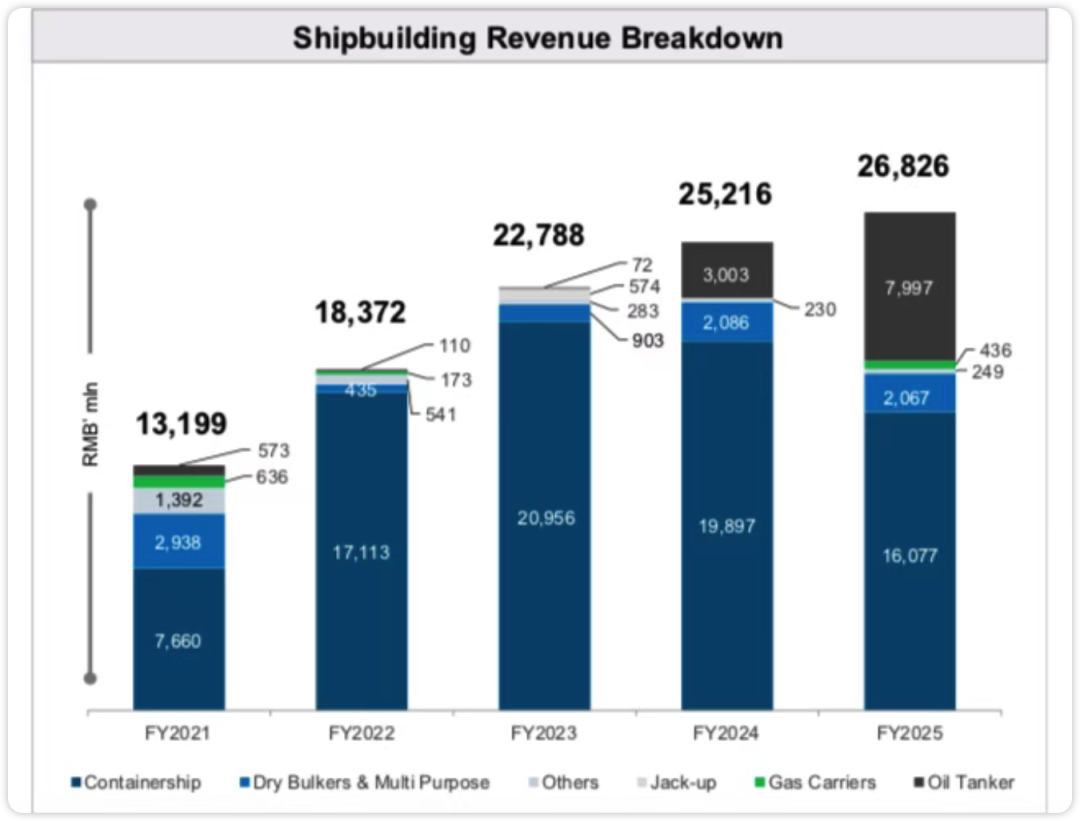
数据读秒:量、价、质三条曲线同向向上
利润的底层逻辑:定价与成本的“剪刀差”,叠加产品组合溢价
扬子江2025年的利润跃升,来自三根杠杆的同向发力。
第一根杠杆是价格。2013—2020年的低价周期已成过去,全球新造船价格在2023—2025年显著抬升。报告期内,公司受益于新船价格的系统性上行,单艘毛利空间扩展。更关键的是,船位被抢到2030年,稀缺性带来了定价权——这是周期后半段里最硬的筹码。
第二根杠杆是成本。钢材等主要原材料价格比疫情后的高位有所回落,形成与船价上行的“剪刀差”。叠加规模化系列船带来的标准化、工艺成熟度提升、供应链议价能力增强,单船制造成本下降,毛利率抬升具有结构性基础。当然,这根杠杆具有周期性,需要警惕潜在反弹。
第三根杠杆是产品组合。2025年新接订单中,甲醇/LNG双燃料的“绿色配置”较多,带来溢价与技术壁垒。支线—中型集装箱船批量化接单,形成“系列造”的规模经济;中型LPG和化学品船的技术含量与毛利率也明显好于传统散货船。换句话说,公司主动用“高附加值+可复制”的组合,重塑了盈利曲线。
订单的质量:长周期锁价的红利与技术路径的“对赌”
手持245艘、价值223.9亿美元的订单,是扬子江未来五年盈利的“压舱石”。但“量”只是表象,更关键是“质”。
一是交付窗口的稀缺性。船位排到2030年,意味着公司在未来数年内拥有相对稳定、可见的产能利用率和收入确认节奏。这在行业可能出现波动的2026—2027年尤为重要:即便市场见顶回调,早先锁定的价格与条款仍能保障利润的稳定释放。
二是“绿色溢价”的兑现能力。订单中约71%为绿色船,这不仅意味着单船价格与毛利的提升,更意味着公司需要稳定掌控双燃料主机、燃料系统、储罐与控制系统等关键供应链资源,确保按时交付。不掌控供应链,绿色溢价可能转化为交付风险。
三是结构上的均衡与偏好。从结构看,公司仍以集装箱船为主业(130艘),散货/油船/气体运输船则是重要补充。值得注意的是,箱船中支线—中型船占比高,这与全球航运网络从干线拥挤转向支线网络优化、老旧支线船舶排放压力增大相吻合。相对超大型箱船,支线船需求更分散,价格波动也更小,适合中国船厂进行系列化生产,提升单位时间利润产出。
四是技术路径的隐含“对赌”。公司在甲醇与LNG双燃料上布局积极,但关于甲醇(尤其是绿甲醇)供应链能否在2027—2030年按时扩张,仍存在不确定性;LNG则在脱碳终局上存争议。公司若继续保持“技术中立+燃料就绪”的策略(例如甲醇就绪/氨就绪),叠加接口预留与能效套件标准化,将有效对冲燃料路线的不确定性。这是保持长期溢价的关键。
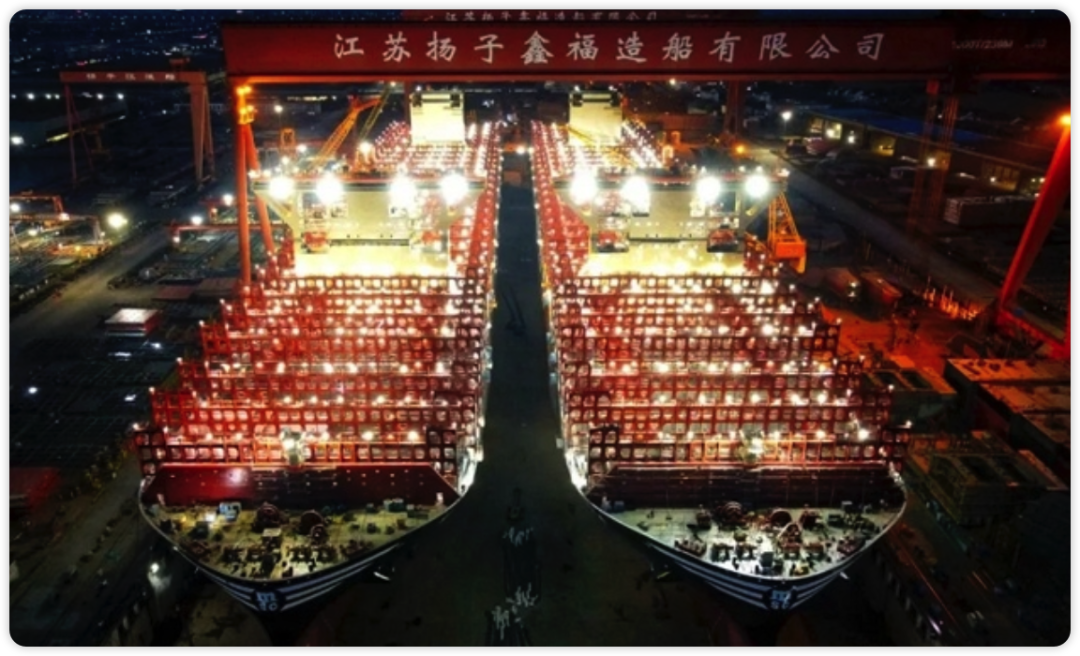
2026年的目标:从“抢量”转向“守价”,释放了什么信号?
在行业热度回升、H2 2025接单明显加速的背景下,公司将2026年新接订单目标定在“45亿元”,看似保守,实则是策略信号:不是没有单可接,而是船位稀缺、价格当先。在手持订单充足、交付排期紧张的情况下,过度追求规模会稀释资源、挤压利润与交付质量。公司强调锁定2029年剩余船位,逐步开放2030年,是在用“配额制”的方式强化议价——越靠后的船位,价格要更能体现时间价值与技术不确定性的溢价。这种“控速不减势”的姿态,才符合头部船厂在周期后半段的打法。
行业变量与风险清单:最难的考题还在前方
集装箱船周期的二次波动。2023—2026年交付密集期将持续对干线运价施压,货主更在意全生命周期成本与合规。支线—中型箱船的更新需求仍在,但节拍可能趋缓。公司以“支线系列化”对冲波动,是相对稳妥的选择,但也需警惕区域经济与贸易结构变化对支线网络的影响。
此外,成本回潮与供应链瓶颈。钢材价格是否出现二次抬头、劳动力成本上升、双燃料主机与关键设备的交期不确定,都可能侵蚀毛利。供应链的长期框架协议、关键部件的国产化替代率、以及工艺的标准化程度,将决定“绿船溢价”究竟落到谁的利润表上。
第三,绿色燃料路线与监管节奏。FuelEU Maritime、EU ETS、IMO后续减排路径逐步加码,可能催化提前更新,但燃料端(绿甲醇、氨、LNG与生物燃料、乃至船载碳捕)的可获得性、价格与安全规范,还在动态博弈。技术选型若押得太死,可能面临“技术折旧”风险;押得太散,则影响规模经济与成本结构。
以及,产能扩张与质量控制。扬子泓远项目意味着新产能即将上量。新线体爬坡期最怕返工与交期波动。能否通过数字化造船、模块化分段、机器人焊接、工位平衡等手段,把“设计—采购—建造”的节拍跑顺,是新产能变成新利润的分水岭。
除此之外,受财务与汇率。订单多以美元计价,成本端主要为人民币与大宗原材料,汇率波动对利润有双向影响。对冲工具、原材料锁价机制、以及付款节点的安排(订金比例、里程碑节点)将显著影响现金流质量。
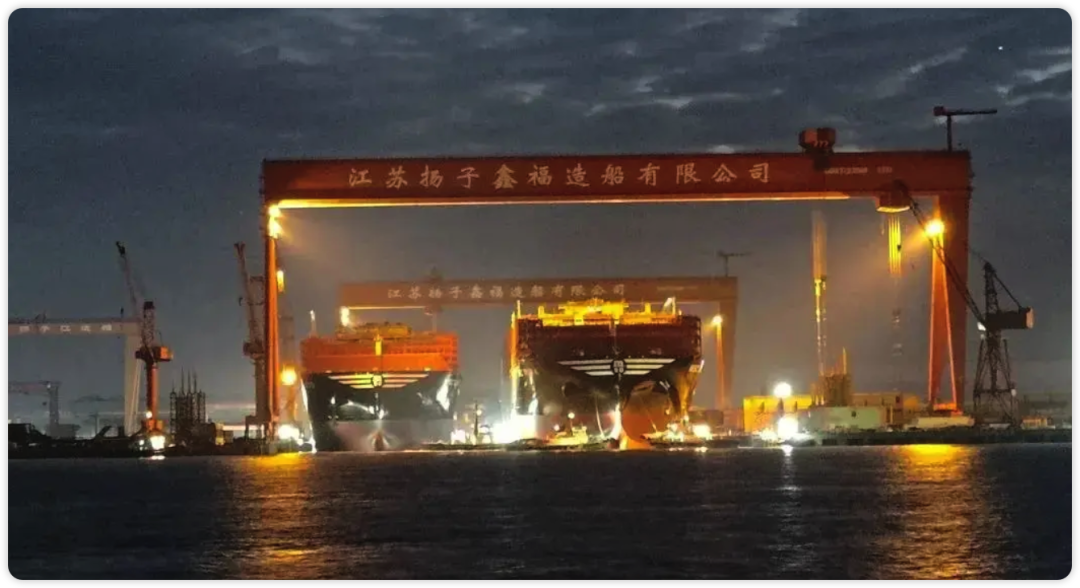
最后整体来看,2025年的扬子江船业站在了一个新的高度:利润创新高,手持订单穿透2030年,绿色船舶成为主旋律。但高处不胜寒——在造价高位、绿色技术路线未定、供应链充满不确定的行业新常态下,真正的胜负不是“能不能接更多的单”,而是“接什么样的单、以什么价格、用什么方式交付、最终落到什么样的现金和利润”。
把定价权握在自己手里,把交付节拍掌在自己手里,把绿色溢价留在自己的利润表上——这是扬子江船业新周期的核心命题。2026年“量”上适度控速、“价”上坚守纪律、在产品与技术上持续爬坡,如果这些动作能够落到组织与供应链的微观层面,这家中国民营船厂不仅能穿越一个周期,还可能在下一轮全球船舶工业版图重排中,拿到更高的座次。
从这个意义上说,这份报表不是终点,而是“从规模红利走向质量红利”的起点。航运业的惯性,总会在下一次潮水来临时检验每一家船厂的肌肉与骨骼。扬子江已经把肌肉练了起来,接下来要做的,是让骨骼更硬、更韧。只有这样,才配得上那句简单却沉重的承诺:按期、保质、盈利地把船交出去。
' fill='%23FFFFFF'%3E%3Crect x='249' y='126' width='1' height='1'%3E%3C/rect%3E%3C/g%3E%3C/g%3E%3C/svg%3E) 新闻线索、商务咨询
联系邮箱:info@shipping-weekly.com
作者:航运星球日报。
本文为航运星球日报专栏作者观点,
不代表航运星球日报立场,
不承担法律责任文章及观点也不构成投资意见。
10月22日,《船用燃料油加注规范 采用科里奥利质量流量计系统》国家标准立项申
10月22日下午,在舟山举办的第九届油商大会全球船用燃料产业发展专题会议上,权
2026年10月22日下午,第九届油商大会全球船用燃料产业发展专题会议在舟山希尔顿
3月5日消息,在中东波斯湾地区持续升级的紧张局势下,又一艘商业船舶成为攻击目
前言:150艘油轮瑟瑟发抖不敢动,Dynacom却连闯5次!这是勇气还是疯狂?伊朗说
2026年3月5日凌晨,受全球多处地缘政治影响,航运股在经历大涨与大跌之后,进入